Canal Vermelho na importação é a seleção para confêrencia aduaneira, ou seja, a fiscalização realizada pela autoridade fiscal com o objetivo de verificar se o importador cumpriu os requisitos legais, havendo a análise documental e física da mercadoria, conforme previsto no art. 21 da IN/RFB 680/06 que dispõe:
Art. 21. Após o registro, a DI será submetida a análise fiscal e selecionada para um dos seguintes canais de conferência aduaneira:
I – verde, pelo qual o sistema registrará o desembaraço automático da mercadoria, dispensados o exame documental e a verificação da mercadoria;
II – amarelo, pelo qual será realizado o exame documental, e, não sendo constatada irregularidade, efetuado o desembaraço aduaneiro, dispensada a verificação da mercadoria;
III – vermelho, pelo qual a mercadoria somente será desembaraçada após a realização do exame documental e da verificação da mercadoria; e
IV – cinza, pelo qual será realizado o exame documental, a verificação da mercadoria e a apuração de elementos indiciários de fraude.
Importante observar que se sua declaração de importação foi direcionada para o canal vermelho na importação, entenda que é uma fiscalização de rotina. Não existe nada de errado, mas é importante, muito importante responder a Autoridade Fiscal e entregar documentos com uma estratégia jurídica, isto porque um erro poderá gerar arbitramento de preço, alteração de classificação fiscal, cassação de benefícios tributários, aplicação de multa de 100%, além de uma série de penalidades previstas na lei.
Caso sua empresa esteja com problemas na liberação da mercadoria com uma fiscalização aduaneira da Receita Federal, fale agora com os advogados Sidnei Lostado e Deborah Calomino (clique aqui) e agende sua consulta. A Lostado & Calomino Advogados é um dos escritórios mais especializados na defesa de importadores no Brasil.
A seguir explicaremos ponto a ponto a fiscalização no canal vermelho na importação. O que fazer, como a fiscalização funciona, quanto tempo leva e como reagir quando o auditor exige mudanças na declaração.
O que é o canal vermelho na importação?
Toda declaração de importação, depois de registrada, passa por uma análise de risco feita pelos sistemas de inteligência artificial da Receita Federal. Essa etapa se chama parametrização, e o resultado é a escolha de um dos quatro canais de conferência, que o importador e o despachante acompanham pelo Siscomex ou pelo Portal Único:
- Canal verde: a mercadoria é liberada automaticamente, sem análise de documentos nem inspeção.
- Canal amarelo: o auditor analisa só os documentos.
- Canal vermelho: o auditor analisa os documentos e faz a verificação física da mercadoria.
- Canal cinza: além de documentos e inspeção, a fiscalização investiga suspeita de fraude.
A diferença que mais confunde é entre vermelho e cinza. No canal vermelho na importação, a Receita quer confirmar se o que foi declarado bate com o que chegou: descrição, quantidade, classificação fiscal, origem, valor. No canal cinza, o ponto de partida é uma suspeita de fraude, com procedimento próprio e risco maior.
Ou seja, o canal vermelho na importação é uma conferência, não uma acusação. O problema começa quando o auditor discorda de algum dado e faz uma exigência. E é aí que a forma de responder faz diferença.
Caiu no canal vermelho? O que fazer agora
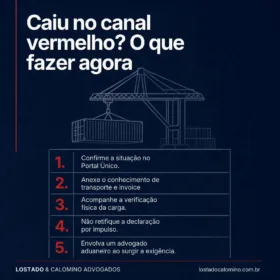
Se a carga já está parada, o que você fizer nos primeiros dias pesa mais do que qualquer defesa posterior. Um roteiro prático:
- Confirme a situação no sistema. Veja no Siscomex ou no Portal Único se a declaração já foi distribuída a um auditor e se há exigência registrada.
- Anexe os documentos ao dossiê sem demora. Fatura comercial, conhecimento de carga, packing list, contrato, comprovante de pagamento e, se for o caso, o catálogo técnico. Enquanto o dossiê não estiver completo, a conferência não anda.
- Acompanhe a verificação física. Ela é agendada no terminal e informada ao Despachante Aduaneiro e deve ser acompanhada de forma remota ou presencial. É importante para esclarecer dúvidas apresentadas pelo Auditor-Fiscal.
- O Fiscal irá realizar uma intimação para apresentar uma série de documentos e que tem o objetivo de confirmar: o preço declarado, a classificação fiscal (NCM) e se estão presentes os benefícios tributários, como ex-tarifário, origem da mercadoria e outras formas de redução de impostos previstas na lei.
Recomendação legal importante:
- As respostas e justificativas devem ser bem elaboradas, preferencialmente com amparo legal. Os documentos antes de serem apresentados devem ser auditados e conferidas a pertinência. Muitos casos de fraude aduaneira e perdimento da carga ocorreM por erro na resposta ou entrega de documentos. Muita atenção nessa fase.
- Em caso de exigência fiscal, não retifique a declaração por impulso. Aceitar a exigência para liberar a carga por comprometer o passado com uma revisão aduaneira e criar referência para as próximas importações.
- Notifique o transportador para tomar as providências legais para liberar o contêiner, para documentar que o atraso na devolução do container ñao decorre do importador.
- Envolva um advogado aduaneiro assim que surgir a exigência. É nesse momento que a estratégia é definida, e não depois do auto de infração.
As seções a seguir explicam cada ponto em detalhe.
Por que minha importação caiu no canal vermelho?
A seleção não é sorteio. A IN SRF nº 680/2006 lista os critérios do sistema, como regularidade fiscal do importador, frequência das operações, valor e natureza da importação, origem da mercadoria, tratamento tributário pedido e histórico da empresa.
Na prática, os motivos mais comuns para cair no canal vermelho na importação são preço abaixo da média registrada para a mesma NCM, empresa com pouco histórico de importação, mercadoria com histórico de reclassificação, pedido de benefício como o ex-tarifário e ocorrências anteriores com a empresa ou o fornecedor. Saber o motivo provável ajuda a antecipar o que o auditor vai questionar.
Existe ainda a situação em que a declaração sai no canal verde e depois é redirecionada para outro canal, porque o sistema ou o auditor identificou algum indício.
É o que o mercado chama de canal melancia.
Como funciona a fiscalização no canal vermelho?
O exame documental e verificação física da mercadoria é disciplinada pelo art. 24 ao art. 37 da IN/RFB nº 680/06. Em outras palavras: não é aleatório e o Auditor-Fiscal deve cumprir a norma. Caso não faça, cabe pedido de nulidade. Assim, sempre certifique-se se a atuação fiscal está na lei.
A declaração de importação (Duimp) é distribuída para um auditor fiscal, que pode ser de outra unidade da Receita, como por exemplo, a mercadoria estar no Porto de Santos e ser investigada por um Auditor-Fiscal no aeroporto de Campinas.
Ele analisa os documentos do dossiê e agenda a verificação física no terminal, feita na presença do importador ou do despachante aduaneiro.
Se não houver divergência de peso, por exemplo, pode ser aplicada multa. Pode ocorrer da fiscalização encontrar mercadoria não declarada nos documentos ou que não foi registrada na declaração de importação, o que permite a aplicação da pena de perdimento ou até mesmo a representação para fins penais por contrabando ou descaminho.
No exame físico da mercadoria pode ocorrer dúvida com relação à descrição da mercadoria, especialmente quando está muito genérica. Nestes casos, o auditor-fiscal nomeará um perito para verificar se a mercadoria está corretamente descrita, a fim de confirmar a classificação fiscal, o NCM.
A fiscalização no canal vermelho na importação tem duas etapas, as duas previstas na IN SRF nº 680/2006: o exame documental e a verificação física da mercadoria. A declaração é distribuída para um auditor fiscal, que conduz as duas. Na Duimp, o fluxo acontece no Portal Único, com a mesma lógica.
Exame documental no Canal Vermelho
O auditor começa pelos documentos. Segundo o art. 25 da IN SRF nº 680/2006, ele confere:
- Se os documentos apresentados estão íntegros.
- Se as informações da declaração batem com as dos documentos, inclusive origem, valor aduaneiro e partes envolvidas. Para isso, pode pedir outros documentos além dos que instruem a declaração.
- Se foram cumpridos os requisitos do regime aduaneiro e de tributação pedidos.
- Se o benefício fiscal pleiteado, como um ex-tarifário, tem fundamento.
- Se a descrição da mercadoria traz os elementos necessários para confirmar a classificação fiscal e definir os controles aplicáveis.
O último ponto merece atenção. Se a descrição na Duimp estiver incompleta, o auditor pode condicionar a conclusão do exame documental à verificação física, para confirmar a NCM ou a origem. Descrição genérica, portanto, prolonga o canal vermelho na importação.
Verificação física da mercadoria
A verificação serve para identificar e quantificar a mercadoria e confirmar o que foi declarado: classificação fiscal, origem, estado de nova ou usada e adequação às normas técnicas (art. 29). Na prática, funciona assim:
- Agendamento. A verificação é agendada conforme as regras da unidade da Receita, e o terminal é avisado para posicionar a carga (art. 26).
- Desova. Em regra, a mercadoria é totalmente retirada do contêiner. O auditor pode dispensar a desova completa quando os volumes são idênticos ou quando o terminal tem escâner e a imagem confere com os documentos (art. 27). Em cargas com vários contêineres iguais, pode abrir só parte deles e dispensar até dois terços (art. 28).
- Quem confere. Um auditor fiscal ou um analista tributário sob supervisão dele. A abertura de volumes, a pesagem e a retirada de amostras podem ser feitas por terceiros (art. 30).
- Presença do importador. A verificação deve ser feita na presença do importador ou de um representante, que pode acompanhar de forma remota. Se ninguém comparecer, o terminal assina pelo importador os termos sobre quantidade, descrição e identificação da mercadoria (art. 31).
- Amostras. Quando há retirada de amostra, o importador recebe um termo com a quantidade retirada (art. 31). As amostras não são descontadas da quantidade declarada, são devolvidas após a análise e, se não forem retiradas em 60 dias, são consideradas abandonadas. O custo fica com o importador (arts. 33 e 34).
- Amostragem. A conferência pode ser feita por amostragem de volumes, e a quantidade pode ser apurada pelo peso ou volume da carga, sem contagem unidade por unidade (arts. 36 e 37).
Há também situações especiais. A verificação pode ser feita no estabelecimento do importador quando o terminal não tiver condições adequadas ou quando a máquina precisar ser montada para ser identificada (art. 35). E, se houver indício de infração punida com perdimento, o auditor pode fazer a verificação só com o terminal, sem esperar o importador (art. 32). Por isso vale acompanhar de perto o agendamento: tudo que for registrado nesse momento vai embasar a decisão.
Depois da conferência
Se não houver divergência, a mercadoria é liberada. Se houver, o auditor registra uma exigência fiscal no sistema, pedindo a correção do preço, da NCM, da descrição ou do benefício, com pagamento da diferença de impostos e das multas. O importador tem dois caminhos:
- Cumprir: retifica a declaração, paga o que foi cobrado e a carga é liberada, sem processo. NÃO RECOMENDÁVEL
- Discordar: manifesta inconformidade, e o auditor lavra um auto de infração em até 8 dias (art. 42 da IN SRF nº 680/2006).
Nunca concorde com o auditor-fiscal por atender a exigência constante no termo de intimação, além de pagar as multas, compromete o passado da empresa com abertura de revisão aduaneira e o futuro porque não poderá ser adotado outros parâmetros.
Consulte um advogado aduaneiro. Não faça nada, nenhuma alteração em sua importação.
Quanto tempo demora o canal vermelho
O canal vermelho na importação é normalmente resolvido em 5 (cinco) dias. Trata-se de uma fiscalização de rotina, sem problemas.
Porém, passado 8 (oito) dias sem a liberação da mercadoria, há sinais de que foi identificado alguma fraude aduaneira e o Auditor-Fiscal fará exigências para afastar as dúvidas.
Na prática, não havendo o encerramento rápido da investigação interpomos mandado de segurança com pedido de liminar para concluir a investigação e liberar a mercadoria no prazo de cinco dias porque há violação legal e o importador está experimentando diversos prejuízos com a carga parada.
Portanto, a fiscalização aduaneira tem o prazo de 8 (oito) dias para concluir uma investigação e, caso não o faça, cabe o ingresso de mandado de segurança com pedido de liminar.
Arbitramento de Preço no Canal Vermelho
A exigência mais comum no canal vermelho na importação é sobre o preço. O auditor compara o valor da sua fatura com importações parecidas que estão nos sistemas da Receita. Se achar o preço baixo, exige que você aumente o valor declarado e pague a diferença de impostos, com multa.
Existe regra para isso. O Acordo de Valoração Aduaneira estabelece seis métodos para definir o valor da mercadoria, aplicados em ordem. O primeiro é o preço efetivamente pago, comprovado por fatura, contrato e remessa bancária. O auditor só passa para o método seguinte se demonstrar que o anterior não serve, até chegar ao sexto, o método do último recurso.
Na prática, muitas exigências pulam etapas. O auditor encontra uma declaração de outra empresa com preço maior e usa esse valor, sem explicar por que a mercadoria é comparável nem porque os métodos anteriores não funcionam.
Por erro cometido pelos auditores-fiscais a jurisprudência determina o cancelamento da autuação fiscal. Em um caso recente, por exemplo, anulamos uma autuação contra uma importadora de guarda-chuvas da China exatamente por esse motivo. A fiscalização usou como comparação a declaração de outro importador que havia importado de outro país e, obviamente, não se tratava de mercadoria idêntica.
Como se observa, é fundamental exercer o direito de defesa, o contraditório e amplas provas, para poder valer seu direito violado, inclusive porque de um lado temos a Receita Federal que estimula os auditores-fiscais aplicar multas, conforme se observa pelo “Bônus de Eficiência e produtividade” pagas aos fiscais e, de outro lado, uma série de nulidades que devem ser exploradas na defesa do auto de infração.
O tema tem um artigo próprio sobre arbitramento de preço no canal vermelho.
Classificação Fiscal no canal vermelho
A segunda exigência mais frequente no canal vermelho na importação é a troca da NCM. Ao conferir a carga, o auditor entende que o produto pertence a outro código e aplica a alíquota da nova NCM, quase sempre maior.
A conta vem em três partes. Primeiro, a diferença de Imposto de Importação, IPI, PIS-Importação e Cofins-Importação, recalculados pela alíquota do novo código, com juros. Sobre essa diferença incide a multa de ofício de 75% (art. 44, I, da Lei nº 9.430/1996). E, pela classificação incorreta, ainda há multa de 1% sobre o valor aduaneiro da mercadoria (art. 84 da MP nº 2.158-35/2001). Se o novo código exigir licença de importação, a carga fica parada até a licença sair.
Três pontos costumam decidir essas discussões. O primeiro é que classificar mercadoria é aplicar regras jurídicas, as Regras Gerais de Interpretação do Sistema Harmonizado: o laudo técnico descreve o produto, mas não decide sozinho o código correto. O segundo é a descrição: se a mercadoria foi descrita de forma completa e verdadeira na declaração, a discussão é de interpretação, e isso pesa contra multas que pressupõem informação falsa ou inexata. O terceiro é a motivação: o auditor precisa explicar por que o seu código está errado e por que o dele está certo, e exigência sem essa explicação é frágil.
Para quem importa o mesmo produto com frequência, aceitar a troca da NCM no canal vermelho na importação sem discutir afeta as próximas operações, porque o novo código vira referência. Veja também o artigo sobre reclassificação da NCM.
Benefício Fiscal Cancelado
O canal vermelho na importação também é o momento em que a Receita confere se a mercadoria tem direito ao benefício pedido. O exemplo mais comum é o ex-tarifário, a redução do Imposto de Importação para máquinas e equipamentos sem produção nacional equivalente, concedida pelo Gecex, da Camex.
Na verificação física, o auditor compara a máquina com a descrição do ex-tarifário. Se encontrar diferença de capacidade, velocidade ou configuração, pode negar o benefício e cobrar o imposto cheio, com multa e juros.
A Receita costuma se apoiar na regra de que benefício fiscal se interpreta de forma literal (art. 111 do Código Tributário Nacional). Interpretação literal, porém, não significa ignorar o que a máquina faz. A pergunta certa é se a diferença apontada muda a identidade técnica do equipamento. Uma atualização de modelo ou um arredondamento de catálogo não transforma uma máquina em outra.
Nesses casos, a defesa se apoia em prova técnica: catálogo e manual do fabricante, declaração do exportador e, se necessário, laudo de engenharia comparando ponto a ponto a descrição do ex-tarifário com o equipamento importado. Mais detalhes no artigo sobre descaracterização do ex-tarifário.
Defesa Auto de Infração no Canal Vermelho
O exercício de defesa é uma garantia constitucional. Ninguém será condenado sem um julgamento justo em que se permite ao acusado a apresentação de defesa e produção de provas.
Portanto, é fundamental o importador realizar a defesa do auto de infração. É a certeza para comprovar que o Auditor-Fiscal errou e cancelar as penalidades aplicadas.
Importante notar que um auto de infração tem algumas etapas. Inicialmente é apresentada a defesa e o processo é encaminhado para o DRJ – Delegacia de Recursos e Julgamentos da Receita Federal do Brasil, conforme estabelecido na Portaria nº 4.086/2020.
E a mercadoria, fica presa até o fim do processo? Não. Lavrado o auto de infração pela Receita Federal, já é possível liberar a mercadoria porque a matéria está no litigioso, garantindo assim a remoção e venda da mercadoria, tudo disciplinado pelo art. 48, § 9º, da IN SRF nº 680/2006.
Em outro caso que representamos um importador de eletrônicos que teve a declaração selecionada para o canal vermelho na importação. O auditor desconsiderou o preço da fatura, aplicou direto o sexto método de valoração e lavrou um auto de cerca de R$ 1,4 milhão. A empresa apresentou defesa, liberou a carga e, no julgamento, a cobrança foi cancelada por inteiro. Motivo: a fiscalização errou na aplicação dos métodos de valoração aduaneira.
Esse tipo de falha tem efeito importante. A jurisprudência pacificou que o erro na descrição dos fatos ou na fundamentação do auto é vício material. Assim, a Receita não ganha prazo extra para refazer a cobrança. Sucesso para o importador que apresenta defesa técnica.
O mais importante, porém, acontece antes do auto. Uma resposta bem feita à exigência no canal vermelho na importação, com documentos organizados e argumento jurídico, define o rumo do processo e, muitas vezes, evita que ele exista. Se a sua carga está no canal vermelho na importação com exigência em aberto, a equipe do escritório pode analisar o caso.
Como evitar o canal vermelho nas próximas importações
Resolvida a carga atual, vale preparar as próximas. A seleção é feita por gerenciamento de risco e não há como garantir o canal verde, mas dá para reduzir as chances de um novo canal vermelho na importação:
- Descreva a mercadoria por completo na declaração: modelo, material, função e especificações.
- Revise a NCM antes do embarque e, na dúvida, faça consulta formal à Receita Federal.
- Deixe a prova do preço organizada: fatura, contrato, comprovante de pagamento e correspondência com o fornecedor.
- Mantenha a regularidade fiscal e o Radar atualizado.
- Para quem tem volume, a certificação como Operador Econômico Autorizado (OEA) reduz a frequência de conferências.
Para empresas que buscam eficiência e redução de preços, recomenda-se o programa SAFE IMPORT desenvolvido pela Lostado & Calomino Advogados para dar segurança jurídica nas operações, evitando o canal vermelho na importação
Perguntas frequentes sobre canal vermelho
O que significa cair no canal vermelho?
Significa que a Receita Federal vai analisar os documentos e abrir a carga para conferir a mercadoria antes de liberá-la. A seleção é feita por gerenciamento de risco e não quer dizer, por si só, que exista irregularidade na importação.
Normalmente, estando tudo certo a mercadoria é liberada em 5 dias.
Qual a diferença entre canal amarelo, vermelho e cinza?
No canal amarelo, o auditor analisa só os documentos. No canal vermelho na importação, analisa os documentos e faz a verificação física da mercadoria. No canal cinza, além disso, investiga suspeita de fraude, com procedimento próprio e riscos maiores, como a pena de perdimento.
Quanto tempo demora o canal vermelho?
Não há prazo único para a conferência. Sem exigência, a liberação costuma sair em poucos dias. Como referência, o art. 4º do Decreto nº 70.235/1972 fixa 8 dias para os atos do servidor. Se houver apuração de indício de fraude, o prazo é de 16 dias.
Posso acompanhar a abertura da carga?
Sim. A verificação física é feita na presença do importador ou de um representante, como o despachante, em data agendada. Também é possível acompanhar de forma remota. Se ninguém comparecer, o terminal onde a carga está depositada representa o importador.
O que acontece se eu aceitar a exigência do auditor-fiscal?
Você retifica a declaração, paga a diferença de impostos e as multas, e a carga é liberada sem processo. O problema é que isso encerra a discussão e o novo preço ou a nova NCM podem virar referência da Receita para as suas próximas importações, além do risco de revisão aduaneira nos últimos 5 (cinco) anos.
A recomendação é NUNCA aceitar a exigência do auditor-fiscal em retificar a Declaração de Importação.
A Receita pode segurar a carga no canal vermelho na importação?
Pode. O STF decidiu, no Tema 1042, que a liberação pode ser condicionada ao pagamento da diferença apurada por arbitramento. Mas, depois de apresentar defesa contra o auto de infração, você pode pedir a liberação oferecendo depósito, fiança bancária ou seguro aduaneiro.
O canal vermelho pode virar canal cinza?
Pode. Se, durante a conferência no canal vermelho na importação, o auditor encontrar indícios de fraude, a Receita pode abrir uma investigação específica. Nesse caso, o importador deve ser avisado antes, e a situação passa a ter regras e prazos próprios.
Qual o prazo para me defender do auto de infração?
São 20 dias contados da data em que a empresa toma ciência do auto (art. 15 do Decreto nº 70.235/1972). A defesa deve ser escrita, acompanhada dos documentos que comprovam a operação, e suspende a cobrança enquanto o processo estiver em andamento. No canal vermelho na importação recomenda-se sempre a apresentar defesa ao auto de infração.
[sidnei-lostado]
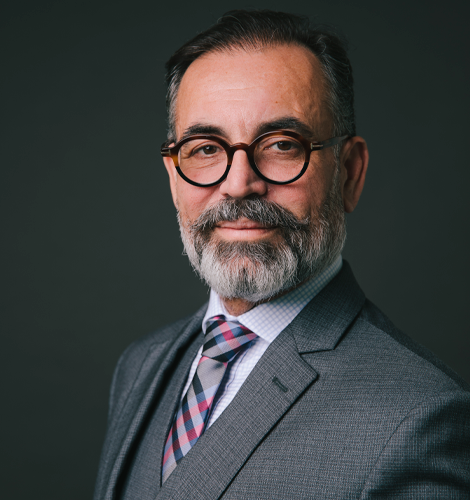
Sidnei Lostado, advogado especializado em comércio exterior, mestre em direito, professor de pós-gradução com diversos artigos publicados sobre direito aduaneiro e direito marítimo, sócio da Lostado & Calomino Advogados