Canal cinza na importação: a carga foi retida, e agora?
Canal cinza é a seleção da declaração de importação para o procedimento mais rigoroso da Receita Federal: além de conferir documentos e mercadoria, o auditor apura indícios de fraude, como subfaturamento e interposição fraudulenta. A carga fica retida e, se a fraude for comprovada, pode ser perdida.
Se você chegou até aqui, provavelmente a sua declaração foi parametrizada no canal cinza ou a carga foi retida no meio de uma conferência. A partir deste momento, a Receita Federal não está mais apenas conferindo documentos. Ela está investigando a sua empresa, os sócios, o negócio desenvolvido com o exportador, o pagamento “por fora”: quem realmente comprou a mercadoria, quanto realmente foi pago e de onde veio o dinheiro.
Caso sua empresa esteja com problemas na liberação da mercadoria com uma fiscalização aduaneira da Receita Federal, fale agora com os advogados Sidnei Lostado e Deborah Calomino (clique aqui) e agende sua consulta. A Lostado & Calomino Advogados é um dos escritórios mais especializados na defesa de importadores no Brasil.
As respostas que a empresa der nas próximas semanas definem se a carga será liberada, se haverá multa ou se a mercadoria será perdida. Este texto explica o que a fiscalização está fazendo, quais são os prazos, como responder às intimações e como se defender se o auto de infração for lavrado.
O que significa estar no canal cinza
O canal cinza é o mais rigoroso dos quatro canais de conferência aduaneira. Pelo art. 21, inciso IV, da Instrução Normativa SRF nº 680/2006, ele envolve o exame documental, a verificação da mercadoria e a aplicação de procedimento especial de controle aduaneiro para apurar elementos indiciários de fraude.
A Receita Federal percorre dois caminhos na investigação do canal cinza. O primeiro é pelo gerenciamento de risco em que a fiscalização realiza o cruzamento de dados logo após o registro da Duimp. O segundo é o redirecionamento: a declaração estava no canal verde, amarelo ou vermelho e, durante a conferência, o auditor encontrou indícios de fraude (art. 23 da IN SRF nº 680/2006). Nesse caso, a empresa deve ser cientificada antes de a apuração começar (art. 41-A, § 1º).
Estar no canal cinza não é uma condenação. É uma suspeita, e suspeita se enfrenta com prova. Se a sua carga ainda está no canal vermelho, o procedimento e os riscos são outros.
Caiu no canal cinza: o que fazer nos primeiros dias
O canal cinza na importação trata de fraude aduaneira. Lembre-se que a Receita Federal suspeita de subfaturamento ou interposição fraudulenta para ocultar o verdadeiro “dono da mercadoria”. Portanto, muita atenção, muito cuidado. Tenha uma estratégia jurídica em mente antes de atender ao Termo de Intimação Fiscal.
- Confira no Portal Único o termo de início do procedimento, termo de retenção ou intimação, e anote a data de ciência de cada um.
- Leia a intimação inteira. Faça uma análise dos motivos da suspeita de fraude. O que levou à aplicação do canal cinza.
- Identifique a suspeita. As perguntas revelam se a fiscalização investiga o preço, o real comprador, a origem do dinheiro ou a autenticidade de um documento.
- Monte o dossiê da operação: contrato, proforma, fatura, cotações, e-mails com o fornecedor, contrato de câmbio, comprovantes de pagamento e registros contábeis.
- Rastreie o dinheiro. Para cada pagamento ao exterior, a empresa precisa mostrar de onde o recurso saiu e como chegou ao caixa.
- Revise tudo antes de protocolar. Um documento contraditório ou uma explicação mal colocada passa a integrar o processo e será usado no auto de infração.
- Calcule o custo da espera. Armazenagem e demurrage continuam correndo enquanto a carga está retida, e isso pesa na decisão de pedir a liberação mediante garantia.
Nessa fase, a participação de um advogado aduaneiro faz mais diferença do que em qualquer outra. No canal cinza, a defesa se constrói na resposta às intimações, e não depois do auto em que são aplicadas pesadas penalidades.
O que a fiscalização está investigando
A seleção para o canal cinza parte de um indício de fraude. Na prática, a investigação costuma girar em torno de quatro suspeitas:
- Subfaturamento: o preço declarado seria falso, menor do que o efetivamente pago ao fornecedor.
- Interposição fraudulenta: a empresa estaria importando para um terceiro, o real adquirente, que fica oculto.
- Falta de capacidade econômico-financeira: o volume importado seria incompatível com o capital, o patrimônio e o faturamento da empresa.
- Falsidade documental: fatura, certificado de origem ou outro documento seria falso ou adulterado.
O tempo de empresa ou o produto são irrelevantes. Mesmo que a empresa realize normalmente suas importações por anos, ela pode ser alvo de uma suspeita de fraude aduaneira. Assim, saber qual é a suspeita é o primeiro passo da defesa, porque cada uma exige um tipo de prova.
Como funciona a fiscalização no canal cinza
Quando os indícios apontam para infração punida com perdimento, a mercadoria fica retida até a conclusão do procedimento (art. 68 da Medida Provisória nº 2.158-35/2001). A Receita instaura o procedimento especial de controle aduaneiro, regulado pela IN RFB nº 1.986/2020, e a retenção interrompe o despacho (art. 41-A, §§ 2º e 3º, da IN SRF nº 680/2006).
No canal cinza, os documentos que comprovam a transação comercial passam a ser obrigatórios na instrução da declaração (art. 18, § 9º, da IN SRF nº 680/2006). A lista inclui correspondência comercial, cotações de preço, fatura proforma, comprovantes de pagamento, registros contábeis, garantias de pagamento e contratos de transporte e seguro (§ 10). É o auditor quem escolhe quais documentos pedir (§ 11).
Aqui está um ponto que muitos importadores ignoram: documento omisso ou que não mereça fé é considerado não entregue (§ 12), e a falta de entrega atrai as consequências do art. 70 da Lei nº 10.833/2003 (§ 13). Ou seja, entregar papel por entregar não resolve. O documento precisa ser coerente com o resto da operação.
Além das intimações, o auditor pode fazer diligência no estabelecimento da empresa, intimar fornecedores e clientes, pedir laudo técnico da mercadoria, examinar a movimentação financeira e solicitar informações à aduana do país exportador. Ao final, ou os indícios são afastados e a carga é liberada, ou é lavrado o auto de infração.
Quanto tempo a carga fica retida no canal cinza
Quando os indícios de fraude são apurados no curso da conferência, o prazo é de 16 dias, contados da distribuição da declaração ao auditor (art. 41-B da IN SRF nº 680/2006).
Quando há retenção pelo procedimento especial, quem fixa o prazo máximo é a própria Receita Federal, por delegação do art. 68 da MP nº 2.158-35/2001, e a regra está na IN RFB nº 1.986/2020. Desde 2025, a ciência da retenção interrompe a contagem do prazo de abandono da mercadoria, o que afasta o risco de a carga ser declarada abandonada enquanto a investigação está em curso.
Como liberar a carga durante a investigação
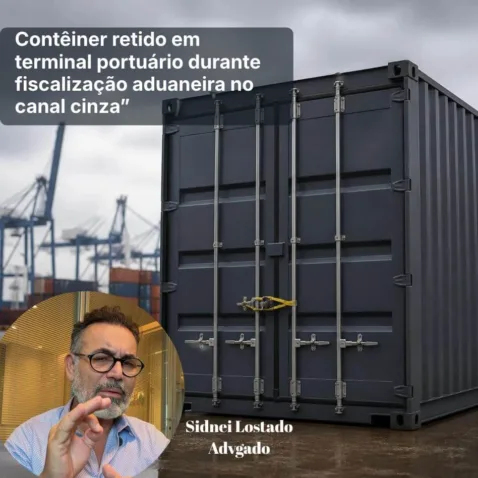
O mesmo art. 68 permite que a mercadoria seja entregue ao importador antes do fim do procedimento, mediante medidas de cautela fiscal, como a prestação de garantia. Para muitas empresas, esse é o caminho mais rápido para retomar a operação e estancar o custo de armazenagem e demurrage, enquanto a discussão continua.
A decisão exige conta: de um lado, o custo e o valor da garantia; de outro, o custo diário da carga parada e o prejuízo com clientes e prazos de entrega. Se a retenção ultrapassar o prazo da norma sem justificativa, cabe mandado de segurança para exigir a conclusão do procedimento ou a liberação da carga.
Como responder às intimações no canal cinza
A resposta deve atacar a suspeita específica, e não apenas cumprir a lista de documentos. Na prática:
- Se a suspeita é de subfaturamento, a prova é a negociação do preço: cotações de outros fornecedores, histórico de compras, e-mails, contrato e o câmbio fechado no valor declarado.
- Se a suspeita é de interposição, a prova é a autonomia da empresa: quem negociou com o fornecedor, quem pagou, quem assumiu o risco e para quem a mercadoria foi revendida, por qual preço e com qual margem.
- Se a suspeita é de falta de capacidade financeira, a prova é a origem do dinheiro: integralização do capital, extratos, empréstimos com contrato e registro contábil, aportes dos sócios com origem comprovada.
Cada documento deve conversar com os demais. Um pagamento sem lastro contábil ou um e-mail que mencione outro comprador derrubam o restante da prova. Se o prazo da intimação for curto para reunir tudo, o pedido de prorrogação deve ser feito por escrito e antes do vencimento.
Subfaturamento no canal cinza
O subfaturamento é a suspeita mais frequente no canal cinza. É a declaração de um preço falso, menor do que o efetivamente pago ao fornecedor, normalmente sustentada por uma fatura que não corresponde à negociação real. A diferença costuma ser paga por fora, por meio de terceiros ou de remessas sem relação aparente com a importação.
Subfaturamento não se confunde com subvaloração. Na subvaloração, o importador declara um valor abaixo do esperado por erro ou por divergência na aplicação das regras do Acordo de Valoração Aduaneira. O problema se resolve com o ajuste do valor e a cobrança da diferença de tributos, sem perdimento. No subfaturamento, há dolo. E é justamente essa diferença que a fiscalização precisa provar.
As consequências de uma acusação de subfaturamento se acumulam em camadas:
- Diferença de tributos sobre o valor arbitrado, com multa de ofício e juros. Quando a fiscalização enquadra a conduta como fraude, a multa de ofício de 75% passa a ser qualificada (art. 44, § 1º, da Lei nº 9.430/1996, com a redação da Lei nº 14.689/2023).
- Multa de 100% sobre a diferença entre o preço declarado e o preço arbitrado (parágrafo único do art. 88 da MP nº 2.158-35/2001).
- Pena de perdimento, quando a fatura é falsa ou adulterada ou quando os tributos foram pagos só em parte mediante artifício doloso (art. 105, incisos VI e XI, do Decreto-Lei nº 37/1966). Se a mercadoria não for localizada, o perdimento vira multa equivalente ao valor aduaneiro.
- Representação fiscal para fins penais, pela possível prática de descaminho (art. 334 do Código Penal).
Há um limite importante. Quando a mesma conduta permite aplicar a multa de 100% e a pena de perdimento, aplica-se só o perdimento (art. 703, § 1º-A, do Regulamento Aduaneiro). A Câmara Superior do CARF confirmou essa regra em 2022, mas alertou para um detalhe: a multa que substitui o perdimento, equivalente ao valor aduaneiro, costuma ser mais pesada do que a multa sobre a diferença. Afastar a cumulação nem sempre reduz a conta.
Como se defender da acusação de subfaturamento
Fraude é infração que exige prova do dolo. A fiscalização não pode concluir que houve subfaturamento só porque o preço declarado é inferior ao de outras importações. Em 2024, uma turma do CARF anulou integralmente um auto contra uma importadora de lâmpadas LED. A fiscalização comparou os preços com uma operação anterior da própria empresa, mas a importadora demonstrou, com e-mails, nova fatura proforma, planilha de controle e extratos bancários, que havia renegociado o preço com o fornecedor. As inconsistências de datas nos documentos foram tratadas como falhas formais. Diante de indícios compatíveis com uma conduta lícita, prevaleceu a interpretação mais favorável ao contribuinte (art. 112 do CTN).
Na resposta às intimações, a empresa acusada de subfaturamento precisa mostrar por que o preço é aquele: descontos por volume, renegociação, condições de pagamento, mudança de fornecedor, queda do preço da matéria-prima, ponta de estoque. E precisa mostrar que pagou exatamente o que declarou, com o contrato de câmbio no valor da fatura e nenhuma remessa paralela ao mesmo fornecedor.
Arbitramento de preço
Comprovada a fraude, e não sendo possível apurar o preço efetivamente praticado, a lei autoriza o arbitramento (art. 88 da MP nº 2.158-35/2001), em ordem obrigatória: primeiro, o preço de exportação para o Brasil de mercadoria idêntica ou similar; na falta dele, o preço no mercado internacional, apurado em bolsa, publicação especializada, pelo método do último recurso ou por laudo técnico.
A fiscalização, porém, precisa demonstrar que a mercadoria usada como comparação é de fato idêntica ou similar. Em 2025, a Delegacia de Julgamento da Receita Federal anulou integralmente um auto lavrado no canal cinza contra uma importadora de fitas adesivas no Porto de Santos. O auditor havia arbitrado o preço com base em outra importação, sem explicar por que as mercadorias eram comparáveis, e a decisão reconheceu vício material. O tema está detalhado no artigo sobre arbitramento de preço.
Interposição fraudulenta e pena de perdimento
Interposição fraudulenta é a ocultação do real comprador, vendedor ou responsável pela operação, mediante fraude ou simulação. O caso típico é a empresa que registra a importação em seu nome, mas compra para um terceiro, quando deveria ter declarado a operação como conta e ordem ou encomenda.
A penalidade é a perda da mercadoria (art. 23, inciso V e § 1º, do Decreto-Lei nº 1.455/1976). E a lei cria uma presunção que pesa muito no canal cinza: a falta de comprovação da origem, da disponibilidade e da transferência dos recursos usados na operação já caracteriza a interposição (art. 23, § 2º). Quem não prova de onde veio o dinheiro pode perder a carga mesmo sem prova direta de que havia outro comprador.
Se a mercadoria já foi entregue, vendida ou não é localizada, o perdimento é convertido em multa equivalente ao valor aduaneiro (art. 23, § 3º). A empresa que cede o nome para acobertar terceiros ainda responde por multa de 10% do valor da operação (art. 33 da Lei nº 11.488/2007). Veja também o artigo sobre canal cinza e interposição fraudulenta.
O risco para o CNPJ da empresa
A fiscalização no canal cinza pode ir além da carga retida. Pela IN RFB nº 2.119/2022, pode ser declarada inapta a inscrição no CNPJ da empresa que não comprova a origem, a disponibilidade e a transferência dos recursos usados no comércio exterior (art. 38, II), que não tem patrimônio ou capacidade operacional compatível com seu objeto (art. 38, III, a) ou que realiza operações de terceiros para acobertar os reais beneficiários (art. 38, IV).
Com o CNPJ inapto, a empresa para de operar. Por isso, a prova da capacidade financeira produzida no canal cinza serve a dois processos ao mesmo tempo: o da mercadoria e o da própria sobrevivência da empresa.
Se a fiscalização lavrar o auto de infração
O caminho da defesa depende da penalidade aplicada:
- Pena de perdimento: impugnação em 20 dias, contados da ciência, julgamento em primeira instância e recurso à segunda instância, também em 20 dias (arts. 27-A a 27-D do Decreto-Lei nº 1.455/1976, com a redação da Lei nº 14.651/2023). Até 2023, a decisão era de instância única.
- Multas e diferença de tributos, inclusive a multa que substitui o perdimento: impugnação em 30 dias, julgamento pela Delegacia de Julgamento e recurso ao CARF, conforme o Decreto nº 70.235/1972.
Os argumentos mais frequentes são a prova da origem e da transferência dos recursos, que derruba a presunção de interposição; a demonstração de que o preço declarado é o efetivamente pago; a falta de fundamentação do arbitramento; e a ausência de dolo, que é requisito da fraude.
Se o auto aplicou ao mesmo tempo a multa de 100% e a pena de perdimento, a cumulação deve ser contestada com base no art. 703, § 1º-A, do Regulamento Aduaneiro. Em paralelo, a via judicial segue aberta para liberar a carga retida além do prazo ou para anular a cobrança.
Se a sua empresa está em fiscalização no canal cinza, a equipe do escritório pode analisar o caso.
Perguntas frequentes sobre canal cinza
Minha carga caiu no canal cinza. Isso significa que vou perder a mercadoria?
Não. O canal cinza significa que a Receita Federal encontrou indícios de fraude e vai investigar a operação. A pena de perdimento só é aplicada se a fraude for comprovada ou presumida por falta de prova da origem dos recursos, e mesmo assim cabe defesa em duas instâncias.
Quanto tempo a carga fica retida no canal cinza?
Se os indícios forem apurados no curso da conferência, o prazo é de 16 dias contados da distribuição da declaração (art. 41-B da IN SRF nº 680/2006). Havendo retenção pelo procedimento especial, o prazo máximo é o fixado na IN RFB nº 1.986/2020.
Posso retirar a mercadoria antes de a fiscalização terminar?
Pode. O art. 68 da MP nº 2.158-35/2001 permite a entrega da mercadoria antes da conclusão do procedimento, mediante medidas de cautela fiscal, como a prestação de garantia. A carga sai do terminal e a investigação continua.
O que acontece se eu não entregar os documentos pedidos?
Documento não entregue, omisso ou que não mereça fé é tratado como não apresentado (art. 18, § 12, da IN SRF nº 680/2006). Além das consequências do art. 70 da Lei nº 10.833/2003, a falta de prova da origem dos recursos permite à fiscalização presumir a interposição fraudulenta.
Por que a Receita quer saber de onde veio o dinheiro?
Porque, pelo art. 23, § 2º, do Decreto-Lei nº 1.455/1976, a falta de comprovação da origem, da disponibilidade e da transferência dos recursos presume a interposição fraudulenta. Comprovar o caminho do dinheiro é a principal defesa no canal cinza.
Fui acusado de subfaturamento no canal cinza. Qual a penalidade?
Além da diferença de tributos com multa de ofício, que é qualificada quando há fraude, incide multa de 100% sobre a diferença entre o preço declarado e o arbitrado. Se a fatura for falsa ou adulterada, cabe pena de perdimento, que prevalece sobre a multa de 100%. A fiscalização, porém, precisa provar o dolo.
A empresa pode ter o CNPJ declarado inapto?
Pode. A IN RFB nº 2.119/2022 permite a inaptidão do CNPJ quando a empresa não comprova a origem dos recursos usados no comércio exterior, não tem capacidade operacional ou realiza operações de terceiros para acobertar os reais beneficiários.
Qual o prazo para me defender se o auto de infração for lavrado?
Para a pena de perdimento, 20 dias contados da ciência, com recurso à segunda instância também em 20 dias (arts. 27-A a 27-D do Decreto-Lei nº 1.455/1976). Para multas e diferença de tributos, 30 dias, conforme o Decreto nº 70.235/1972.
[sidnei-lostado]
Sidnei Lostado, advogado especializado em comércio exterior, mestre em direito, professor de pós-gradução com diversos artigos publicados sobre direito aduaneiro e direito marítimo, sócio da Lostado & Calomino Advogados