Fiscalização Canal Vermelho Arbitramento de Preço: Como se Defender de Exigências da Receita Federal
A Fiscalização Canal Vermelho Arbitramento de Preço é uma das situações mais delicadas enfrentadas pelos importadores brasileiros. Quando a Receita Federal questiona o valor declarado da mercadoria durante o despacho aduaneiro, é comum que o Auditor-Fiscal exija a alteração do preço informado, o recolhimento de tributos complementares e, em alguns casos, a aplicação de pesadas multas.
Por mas que se entregue corretamente os documentos, o Auditor-Fiscal insiste em afirmar que houve subfaturamento.
Caso sua empresa esteja com problemas na liberação da mercadoria com uma fiscalização aduaneira da Receita Federal, fale agora com os advogados Sidnei Lostado e Deborah Calomino (clique aqui) e agende sua consulta. A Lostado & Calomino Advogados é um dos escritórios mais especializados na defesa de importadores no Brasil.
Diante desse cenário, muitos importadores acreditam que a única alternativa para liberar rapidamente a carga é aceitar a exigência fiscal. Contudo, essa decisão pode gerar consequências relevantes para operações passadas, em que a fiscalização pode realizar uma revisão aduaneira e aplicar o mesmo preço para todas as importações passadas, além de afetar o futuro. Antes de concordar com qualquer alteração de valor de alterar o preço da mercadoria, é fundamental compreender os direitos assegurados pela legislação aduaneira e os mecanismos de defesa disponíveis.
Fiscalização Canal Vermelho
A Fiscalização Canal Vermelho Arbitramento de Preço ocorre quando a autoridade aduaneira submete a importação à análise documental e à verificação física da mercadoria, passando a examinar todos os elementos da operação.
Nessa etapa, o fiscal pode solicitar documentos complementares para verificar a legitimidade do valor declarado, incluindo:
- Contrato de compra e venda;
- Fatura comercial;
- Comprovantes de pagamento internacional;
- Catálogos técnicos;
- Propostas comerciais;
- Correspondências com o fornecedor.
A simples existência de dúvida por parte da fiscalização não significa que houve subfaturamento. O ônus de demonstrar irregularidades relevantes permanece com a Administração Tributária.
Muitas vezes, a Fiscalização Canal Vermelho Arbitramento de Preço decorre apenas de divergências entre o valor informado pelo importador e parâmetros encontrados em bases de dados utilizadas pela Receita Federal.
O Arbitramento de Preço
Na Fiscalização Canal Vermelho Arbitramento de Preço, o arbitramento não pode ser utilizado como primeira opção pela autoridade aduaneira.
O Acordo de Valoração Aduaneira da OMC (AVA-GATT) estabelece que o valor de transação efetivamente praticado entre comprador e vendedor constitui o método prioritário para a determinação do valor aduaneiro.
Somente após a impossibilidade de utilização dos métodos anteriores é que a fiscalização poderá cogitar a utilização de critérios subsidiários de valoração.
Por esse motivo, uma das principais linhas de defesa contra a Fiscalização Canal Vermelho Arbitramento de Preço consiste em exigir que a autoridade demonstre, de forma clara e fundamentada, a impossibilidade de aplicação dos métodos precedentes previstos no AVA-GATT.
Outro aspecto relevante envolve as mercadorias utilizadas como paradigma pela fiscalização. Não basta afirmar que determinado produto possui preço superior. É necessário comprovar efetiva similaridade quanto às especificações técnicas, fabricante, qualidade, mercado de destino e condições comerciais.
Quando essa demonstração não é realizada de forma adequada, o arbitramento pode ser questionado administrativa e judicialmente.
A Ilegalidade da Multa de 100%
Um dos pontos mais sensíveis da Fiscalização Canal Vermelho Arbitramento de Preço é a tentativa de aplicação da multa de 100% sobre a diferença tributária apurada.
Contudo, o simples questionamento do valor aduaneiro não autoriza automaticamente a imposição dessa penalidade.
A multa qualificada pressupõe a demonstração de elementos concretos de fraude, dolo ou simulação conforme consta na lei. Divergências técnicas sobre valoração aduaneira não podem ser automaticamente convertidas em acusações de comportamento fraudulento.
Sob a ótica do contraditório e da ampla defesa, cabe ao Fisco apresentar provas robustas capazes de justificar a aplicação da penalidade mais severa prevista na legislação.
Por essa razão, a discussão envolvendo a Fiscalização Canal Vermelho Arbitramento de Preço geralmente não se limita ao valor da mercadoria, mas também à legalidade das multas exigidas para o desembaraço aduaneiro.
Como Deve Agir o Importador
Ao receber uma exigência relacionada à Fiscalização Canal Vermelho Arbitramento de Preço, recomenda-se:
- Reunir imediatamente toda a documentação comercial da operação;
- Identificar os fundamentos utilizados pelo Auditor-Fiscal;
- Verificar se houve observância da metodologia prevista no AVA-GATT;
- Apresentar manifestação técnica-jurídica demonstrando a legitimidade do valor declarado;
- Avaliar medidas administrativas ou judiciais para garantir o desembaraço da mercadoria.
A aceitação precipitada do valor arbitrado pode gerar reflexos em futuras operações e servir como fundamento para novas fiscalizações.
Conclusão
A Fiscalização Canal Vermelho Arbitramento de Preço não significa que o importador esteja automaticamente em situação irregular. O arbitramento de preço possui natureza excepcional e deve observar rigorosamente as regras previstas no AVA-GATT, bem como os princípios do contraditório e da ampla defesa.
Diante de exigências relacionadas à valoração aduaneira ou da aplicação de multas elevadas, é essencial realizar uma análise técnica antes de qualquer recolhimento ou alteração do valor declarado. Em muitos casos, uma estratégia jurídica adequada pode afastar cobranças indevidas e preservar a segurança das futuras importações.
Perguntas Frequentes
O que é a Fiscalização Canal Vermelho Arbitramento de Preço?
É a situação em que a Receita Federal, durante o canal vermelho, questiona o valor declarado da mercadoria e busca substituí-lo por um valor considerado adequado para fins tributários. Geralmente é fixado por uma base de dados secretas dos computadores da Receita Federal, o que é ilegal.
O fiscal pode exigir imediatamente o pagamento da diferença tributária?
A exigência pode ser formulada pela fiscalização, mas o importador possui direito ao contraditório e à ampla defesa para contestar os critérios utilizados. Este direito deve ser realizado antes do auto de infração.
Toda divergência de valor gera multa de 100%?
Não. A multa qualificada exige demonstração de fraude, dolo ou simulação, não bastando mera discordância sobre o valor aduaneiro. Dúvda de preço da fiscalização não é motivo jurídico para aplicar a multa.
Vale a pena contestar o arbitramento de preço?
Cada caso deve ser analisado individualmente, mas existem situações em que o arbitramento e as penalidades aplicadas podem ser questionados administrativa e judicialmente. A Lostado & Calomino Advogados é um dos escritórios de advocacia no Brasil mais especializados em defesa de auto de infração.
Recebeu uma exigência de arbitramento de preço ou uma multa durante fiscalização aduaneira? A Lostado & Calomino Advogados atua na defesa de importadores em procedimentos de valoração aduaneira, revisão aduaneira e litígios perante a Receita Federal. Entre em contato para uma avaliação técnica do seu caso.
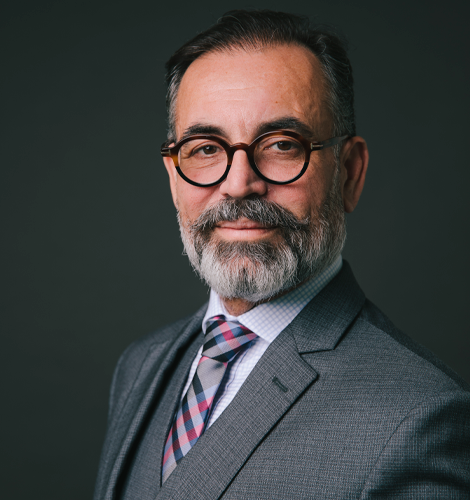
Sidnei Lostado, advogado especializado em comércio exterior, mestre em direito, professor de pós-gradução com diversos artigos publicados sobre direito aduaneiro e direito marítimo, sócio da Lostado & Calomino Advogados